Comment déclarer un sinistre à son assurance, étape par étape
Pour déclarer un sinistre, prévenez votre assureur au plus vite : le délai légal minimal est de 5 jours ouvrés pour la plupart des sinistres, ramené à 2 jours ouvrés en cas de vol (article L113-2 du Code des assurances). Pour une catastrophe naturelle, vous disposez de 30 jours après la publication de l’arrêté (service-public.fr). Ensuite, tout se joue sur la qualité du dossier : décrivez les faits, joignez vos preuves et gardez une copie de tout. C’est ce qui accélère l’indemnisation.
À retenir
- Déclarez vite : 5 jours ouvrés en général, 2 jours ouvrés pour un vol, 30 jours après l’arrêté pour une catastrophe naturelle.
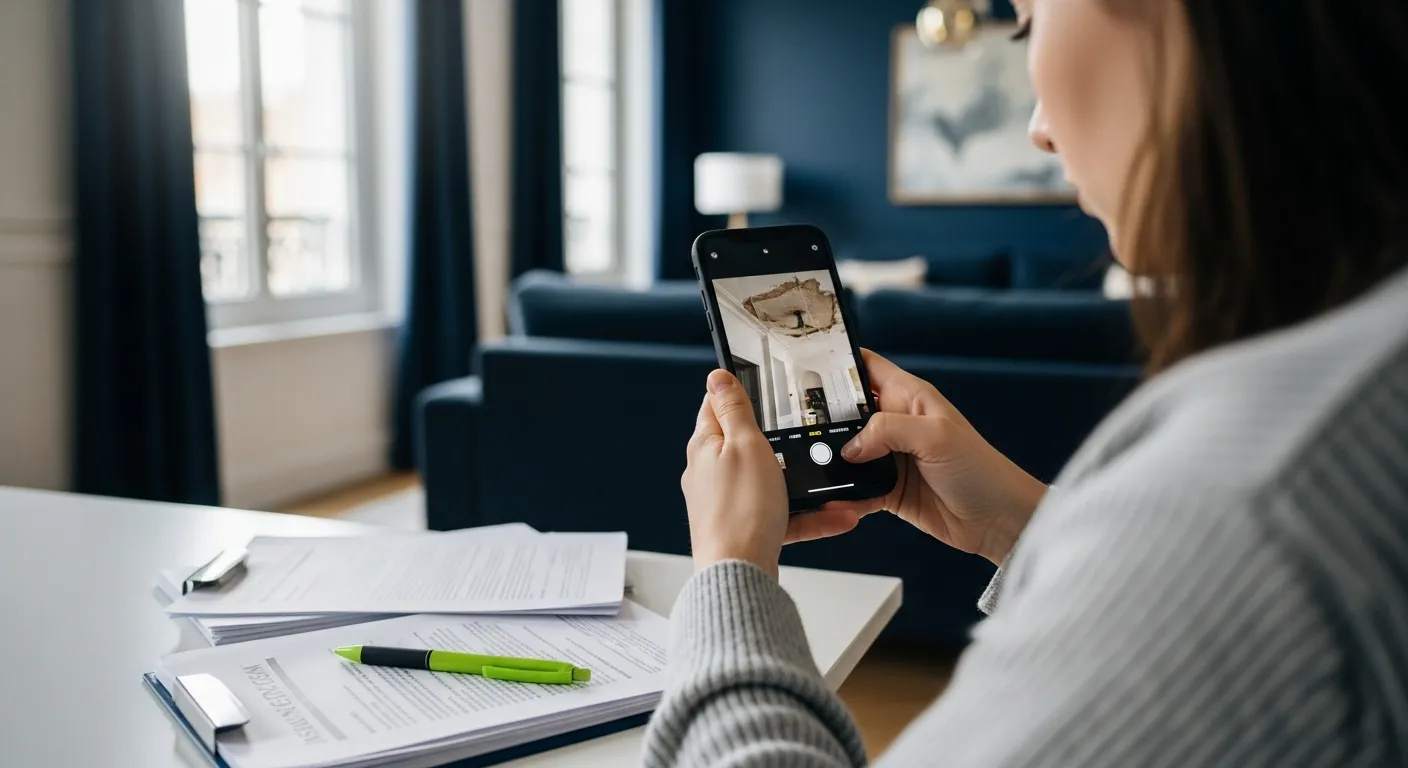
- Photographiez les dommages avant tout nettoyage ou réparation.
- Déclarez par espace client, téléphone ou courrier — la lettre recommandée est requise pour une catastrophe naturelle.
- Joignez toutes les preuves : factures, devis, dépôt de plainte pour un vol.
- Un retard peut entraîner une déchéance de garantie si l’assureur prouve qu’il lui a causé un préjudice.
Quel est le délai légal pour déclarer un sinistre ?
Tout dépend de la nature du sinistre. La loi fixe un délai minimal que votre contrat ne peut pas raccourcir — il peut seulement vous être plus favorable. Ce délai commence à courir dès que vous avez connaissance du sinistre, et non à la date de l’événement.
| Type de sinistre | Délai de déclaration | Point de départ |
|---|---|---|
| Vol ou vandalisme | 2 jours ouvrés | la découverte du sinistre |
| Dégât des eaux, incendie, tempête, accident… (cas général) | 5 jours ouvrés | la découverte du sinistre |
| Catastrophe naturelle (inondation, sécheresse…) | 30 jours | la publication de l’arrêté au Journal officiel |
| Mortalité du bétail | 24 heures | la constatation |
Ces seuils sont des minimums légaux. Ceux du cas général (5 jours ouvrés), du vol (2 jours ouvrés) et de la mortalité du bétail (24 heures) découlent de l’article L113-2 du Code des assurances. Service-public.fr les confirme sinistre par sinistre : 5 jours ouvrés pour un dégât des eaux, 2 jours ouvrés pour un vol et 30 jours après l’arrêté pour une catastrophe naturelle.
Un point de vigilance sur la catastrophe naturelle : le compte à rebours démarre à la publication de l’arrêté interministériel au Journal officiel, pas au jour de l’inondation. Surveillez donc sa parution. Le détail figure dans notre guide des délais de déclaration.
À qui et comment déclarer votre sinistre ?
Vous déclarez toujours à votre assureur — ou à l’agent ou courtier qui gère votre contrat —, jamais au responsable des dommages. Selon votre contrat, trois canaux sont possibles : votre espace client en ligne, le téléphone ou un courrier. Le téléphone dépanne dans l’urgence, mais confirmez toujours par écrit pour dater votre démarche. En cas de catastrophe naturelle, service-public.fr précise que la déclaration se fait par lettre recommandée, de préférence avec accusé de réception.
Dans tous les cas, la marche à suivre est la même :
- Sécurisez les lieux et limitez l’aggravation des dommages.
- Documentez tout — photos, vidéos — avant tout nettoyage ou réparation.
- Prévenez votre assureur par espace client, téléphone ou courrier.
- Décrivez précisément les faits, la date et les circonstances.
- Indiquez votre numéro de contrat et une première estimation des dommages.
La procédure varie ensuite un peu selon le sinistre : voyez nos guides dédiés à la déclaration de sinistre habitation et à l’accident de voiture.
Quels justificatifs devez-vous fournir ?
La règle est simple : plus le dossier est complet, plus l’indemnisation est rapide. Rassemblez systématiquement les photos et vidéos des dommages, les factures ou preuves d’achat des biens touchés et les devis de réparation. À cela s’ajoutent des pièces propres à chaque sinistre :
- Vol : le récépissé de dépôt de plainte déposé au commissariat ou en gendarmerie.
- Accident de voiture : le constat amiable rempli et signé avec l’autre conducteur.
- Catastrophe naturelle : la liste chiffrée des biens endommagés, jointe à votre lettre recommandée.
Conservez une copie de tout. Un coffre-fort numérique évite de courir après vos justificatifs dans l’urgence, le jour du sinistre.
Que risquez-vous si vous déclarez hors délai ?
Le principal risque, c’est la déchéance de garantie : l’assureur peut refuser de vous indemniser. Mais ce n’est pas automatique. L’article L113-2 du Code des assurances encadre cette sanction — elle ne peut jouer que si elle est prévue au contrat et si l’assureur prouve que votre retard lui a causé un préjudice. En pratique, mieux vaut déclarer dès que possible, quitte à compléter votre dossier ensuite.
Un cas ne mérite pas ce stress : le petit sinistre. Si le montant des dommages est inférieur à votre franchise, la déclaration n’a aucun intérêt financier — vérifiez votre franchise avant de vous lancer.
Que se passe-t-il après la déclaration ?
L’assureur instruit votre dossier et peut mandater un expert pour évaluer les dommages. Vient ensuite l’indemnisation, dont le délai dépend du contrat et du type de sinistre. Pour une catastrophe naturelle, service-public.fr fixe un cadre précis : une provision doit être versée dans les 2 mois et l’indemnisation complète dans les 3 mois.
Si l’évaluation de l’expert vous semble injuste, vous n’êtes pas démuni : vous pouvez demander une contre-expertise, puis saisir le médiateur de l’assurance en cas de désaccord persistant.
Gardez vos contrats et vos justificatifs prêts pour le jour J. Découvrir le coffre-fort numérique.
Ce guide fait partie de notre dossier pour agir et faire valoir vos droits.
Questions fréquentes
Quel est le délai pour déclarer un sinistre ?
Cinq jours ouvrés pour la plupart des sinistres, deux jours ouvrés en cas de vol, et trente jours après publication de l’arrêté interministériel pour une catastrophe naturelle. Les délais de droit commun (cinq jours, deux jours pour un vol) sont fixés par l’article L113-2 du Code des assurances ; le délai de trente jours en cas de catastrophe naturelle court à compter de la publication de l’arrêté.
Comment déclarer un sinistre concrètement ?
Prévenez votre assureur par votre espace client, par téléphone ou par écrit. Décrivez les faits, la date, les circonstances, et joignez les preuves : photos, factures, dépôt de plainte en cas de vol. Conservez une copie de tout.
Que se passe-t-il si je déclare en retard ?
Un retard peut entraîner une déchéance de garantie si l’assureur prouve que ce retard lui a causé un préjudice. Mieux vaut déclarer dès que possible, quitte à compléter le dossier ensuite.
Quelles pièces fournir pour une déclaration de sinistre ?
Cela dépend du sinistre : photos des dommages, factures des biens touchés, devis de réparation, dépôt de plainte pour un vol, constat amiable pour un accident. Plus le dossier est complet, plus l’indemnisation est rapide.
Faut-il déclarer un petit sinistre ?
Pas toujours. Si le montant des dommages est inférieur à votre franchise, la déclaration n’a pas d’intérêt financier. Vérifiez votre franchise avant de déclarer un sinistre de faible montant.
Comprenez vraiment ce que vous payez dans votre assurance
Le prix de votre assurance n'est pas arbitraire : profil de risque, garanties, franchise et bonus-malus le déterminent. Comprendre ce que recouvre chaque euro de cotisation.
Lire l'article
Constat de sinistre : modèle PDF et comment le remplir
Où télécharger gratuitement un constat amiable vierge (auto ou dégât des eaux), comment le remplir recto/verso sans erreur, et le délai de 5 jours pour l'envoyer.
Lire l'article
Médiateur de l'assurance : comment le saisir gratuitement
Saisir le médiateur de l'assurance est gratuit, et l'assuré obtient gain de cause dans 55 % des cas. Conditions, démarche en ligne, délais réels : le guide complet.
Lire l'article